
Quem começa a investir costuma enfrentar uma dúvida bastante comum: renda fixa ou renda variável, qual é a diferença?
Embora as duas categorias façam parte do mercado financeiro, cada uma funciona de uma maneira diferente. Além disso, elas apresentam características distintas em relação a risco, rentabilidade, liquidez, previsibilidade e oscilação dos preços.
Por isso, antes de investir, vale entender como cada alternativa funciona. Afinal, um investimento que atende aos objetivos de uma pessoa pode não fazer sentido para outra.
Neste artigo, você vai entender o que é renda fixa, o que é renda variável, quais são as principais diferenças entre elas e o que avaliar antes de investir.
O que é renda fixa?
A renda fixa reúne investimentos que seguem regras de remuneração definidas desde o momento da aplicação.
Entretanto, isso não significa que o investidor sempre saberá exatamente quanto receberá no futuro. Dependendo do produto, um indicador econômico pode influenciar a rentabilidade.
De forma geral, podemos dividir a renda fixa em três grupos: prefixada, pós-fixada e híbrida.
Renda fixa prefixada
Na renda fixa prefixada, o investidor conhece a taxa de juros no momento da aplicação.
Por exemplo, um título pode oferecer determinada taxa anual. Dessa forma, o investidor consegue conhecer previamente a taxa que determinará o rendimento caso mantenha o título conforme suas condições.
Ainda assim, é importante analisar o vencimento e as regras para resgate antecipado.
Renda fixa pós-fixada
Já nos investimentos pós-fixados, a rentabilidade acompanha algum indicador de referência.
Por exemplo, alguns CDBs oferecem determinado percentual do CDI.
Nesse caso, o retorno acompanha as variações desse indicador. Portanto, o investidor conhece a regra de remuneração, mas não necessariamente o valor exato que receberá no futuro.
Renda fixa híbrida
Por outro lado, os investimentos híbridos combinam duas formas de remuneração.
Normalmente, eles utilizam um índice mais uma taxa previamente determinada. Alguns títulos ligados à inflação funcionam dessa maneira.
Assim, essa modalidade pode aparecer em estratégias de diferentes prazos. Porém, o investidor precisa analisar as características específicas do título antes de aplicar.
Quais são os principais investimentos de renda fixa?
O mercado brasileiro oferece diferentes alternativas de renda fixa. Entre as mais conhecidas estão:
- Tesouro Direto;
- CDB;
- LCI;
- LCA;
- debêntures;
- outros títulos de renda fixa.
Apesar de pertencerem à mesma categoria, esses investimentos possuem diferenças importantes.
Por exemplo, alguns oferecem maior liquidez, enquanto outros exigem que o investidor mantenha o dinheiro aplicado por determinado período.
Além disso, tributação, risco de crédito e condições de rentabilidade também podem mudar de um produto para outro.
Portanto, não basta escolher um investimento apenas porque ele pertence à renda fixa.
Renda fixa significa ausência de risco?
Não.
Embora muitas pessoas associem renda fixa à segurança, todo investimento envolve algum nível de risco.
Por exemplo, dependendo do produto, o investidor pode enfrentar risco de crédito, risco de mercado ou risco de liquidez.
Além disso, alguns títulos podem apresentar variações de preço antes do vencimento. Consequentemente, quem decide vender um título antecipadamente pode encontrar condições diferentes daquelas esperadas ao mantê-lo até a data prevista.
Por isso, o investidor deve conhecer as regras do produto antes de aplicar seu dinheiro.
O que é renda variável?
A renda variável funciona de maneira diferente.
Nesse mercado, o investidor não conhece previamente qual será o retorno do investimento. Isso acontece porque os preços dos ativos podem subir ou cair ao longo do tempo.
Diversos fatores influenciam essas oscilações. Entre eles estão os resultados das empresas, as condições da economia, as taxas de juros e as expectativas dos participantes do mercado.
As ações representam um dos exemplos mais conhecidos.
Ao comprar uma ação, o investidor passa a possuir uma pequena participação em determinada empresa. Entretanto, o mercado pode alterar o preço dessa ação constantemente.
Consequentemente, o investidor pode obter ganhos, mas também pode enfrentar perdas.
Quais são os exemplos de renda variável?
Existem diferentes alternativas dentro desse mercado.
As ações, por exemplo, representam participações em empresas negociadas em bolsa.
Além disso, existem os Fundos de Investimento Imobiliário (FIIs), que podem investir em imóveis, empreendimentos ou ativos financeiros relacionados ao setor imobiliário.
Os ETFs, por sua vez, são fundos negociados em bolsa que podem acompanhar índices ou seguir diferentes estratégias.
Cada produto apresenta características próprias. Portanto, antes de investir, é importante entender exatamente como o ativo funciona.
Qual é a diferença entre renda fixa e renda variável?
A principal diferença envolve a forma como cada categoria determina o retorno e o nível de oscilação que o investidor pode enfrentar.
Na renda fixa, o investidor conhece previamente as regras que determinam a remuneração.
Na renda variável, por outro lado, o mercado determina continuamente o preço dos ativos.
Por isso, a renda variável pode apresentar oscilações mais intensas.
Entretanto, isso não significa que a renda fixa nunca apresente riscos ou variações.
Na prática, cada produto possui características específicas. Portanto, o investidor deve analisar o investimento individualmente.
Renda variável sempre rende mais?
Não.
Esse é um ponto muito importante.
Assumir mais risco não garante automaticamente uma rentabilidade maior.
Uma ação pode apresentar forte valorização durante determinado período. Porém, ela também pode perder valor.
Além disso, resultados passados não garantem resultados futuros.
Por esse motivo, escolher um investimento apenas porque ele apresentou uma grande valorização recentemente pode aumentar o risco de decisões pouco fundamentadas.
Antes de investir, procure entender o ativo, seus riscos e a função que ele terá dentro da sua estratégia.
É possível perder dinheiro na renda fixa?
Sim.
Apesar do nome, a renda fixa não elimina completamente a possibilidade de perdas.
Por exemplo, determinados títulos sofrem oscilações de preço ao longo do tempo.
Caso o investidor precise vender o título antes do vencimento, o valor recebido pode ficar abaixo do esperado.
Além disso, também existe o risco de crédito. Nesse caso, o problema ocorre quando o emissor enfrenta dificuldades para cumprir suas obrigações.
Portanto, mesmo na renda fixa, analisar o emissor e as características do produto continua sendo importante.
Como funciona a proteção do FGC?
Alguns investimentos emitidos por instituições financeiras podem contar com a proteção do Fundo Garantidor de Créditos (FGC), desde que respeitem as regras e os limites vigentes.
Entre os produtos que podem contar com essa cobertura estão CDB, LCI e LCA, conforme as condições aplicáveis.
Entretanto, nem todo investimento de renda fixa possui proteção do FGC.
Por isso, antes de investir, consulte as regras atualizadas e confirme se o produto escolhido se enquadra na cobertura.
Além disso, a existência dessa proteção não elimina a necessidade de analisar o investimento.
Por que a liquidez é importante?
Muitas pessoas analisam apenas a rentabilidade. Porém, a liquidez também merece atenção.
A liquidez representa, de forma simplificada, a facilidade de transformar um investimento novamente em dinheiro disponível.
Imagine, por exemplo, que uma pessoa invista todo o dinheiro disponível em um produto com prazo longo e restrições de resgate.
Se surgir uma emergência, ela poderá enfrentar dificuldades para acessar esses recursos.
Por isso, antes de investir, considere quando poderá precisar do dinheiro.
O prazo também influencia a escolha
Outro ponto importante envolve o prazo.
Antes de escolher um investimento, pergunte: quando pretendo utilizar esse dinheiro?
Um objetivo para daqui a poucos meses exige uma análise diferente de um objetivo planejado para daqui a dez ou vinte anos.
Além disso, alguns investimentos possuem vencimentos específicos ou períodos de carência.
Portanto, alinhar o prazo do investimento ao objetivo financeiro ajuda a evitar problemas futuros.
Posso investir em renda fixa e renda variável?
Sim.
Na prática, o investidor não precisa necessariamente escolher apenas uma categoria.
Dependendo dos objetivos, do prazo e do perfil de risco, diferentes tipos de investimentos podem fazer parte de uma mesma carteira.
Essa estratégia também se relaciona ao conceito de diversificação.
Ao diversificar, o investidor distribui seus recursos entre diferentes ativos ou classes de investimentos.
Entretanto, diversificar não significa simplesmente comprar vários produtos aleatoriamente.
Uma diversificação bem planejada considera os objetivos financeiros e os riscos de cada ativo.
Além disso, ela não elimina completamente a possibilidade de perdas.
O que avaliar antes de investir?
Antes de escolher entre renda fixa e renda variável, comece pelos seus próprios objetivos.
Primeiramente, determine para que você está investindo.
Depois, defina quando pretende utilizar esse dinheiro.
Além disso, analise sua necessidade de liquidez e sua capacidade de lidar com oscilações.
Em seguida, estude as características do produto. Observe pontos como:
- rentabilidade;
- riscos;
- prazo;
- liquidez;
- tributação;
- custos;
- instituição ou emissor;
- funcionamento do investimento.
Dessa forma, você evita tomar uma decisão baseada somente na expectativa de ganhar mais dinheiro.
Cuidado com promessas de rentabilidade
Outro cuidado importante envolve promessas de ganhos rápidos ou elevados.
No mercado financeiro, retorno e risco possuem relação importante. Portanto, desconfie de propostas que apresentem grandes ganhos como certos ou praticamente garantidos.
Além disso, evite investir somente porque determinado ativo ganhou popularidade nas redes sociais.
Antes de tomar qualquer decisão, pesquise informações confiáveis e procure compreender os riscos envolvidos.
Renda fixa ou renda variável: qual escolher?
Não existe uma resposta única que sirva para todas as pessoas.
A renda fixa apresenta características que podem proporcionar maior previsibilidade em diferentes situações.
Por outro lado, a renda variável possui dinâmica diferente e pode apresentar oscilações significativas.
Portanto, a escolha depende de fatores como objetivo financeiro, prazo, liquidez, tolerância ao risco e conhecimento sobre o investimento.
Além disso, as duas categorias podem ocupar funções diferentes dentro de uma estratégia financeira.
Em vez de perguntar apenas “qual investimento rende mais?”, considere outra pergunta:
“Qual investimento possui características adequadas ao meu objetivo?”
Essa análise ajuda a colocar o planejamento antes da expectativa de rentabilidade.
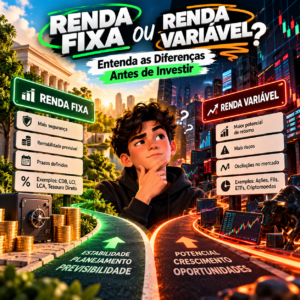
Conclusão
Entender a diferença entre renda fixa e renda variável representa um passo importante para quem deseja conhecer melhor o mercado de investimentos.
Na renda fixa, o investidor conhece desde o início as regras que determinam a remuneração. Já na renda variável, os preços podem oscilar de acordo com as condições do mercado.
Além disso, cada categoria possui diferentes produtos, riscos, prazos e possibilidades.
Por isso, antes de investir, analise o funcionamento do ativo, os custos, a tributação, a liquidez e os riscos envolvidos.
Também procure relacionar cada investimento aos seus objetivos financeiros.
Em resumo, investir não significa simplesmente procurar a maior rentabilidade disponível. Pelo contrário, conhecimento, planejamento e análise ajudam o investidor a tomar decisões mais conscientes.
Quanto mais você compreender o funcionamento dos investimentos, melhores serão suas condições para avaliar as alternativas disponíveis no mercado.