
Quando alguém precisa de crédito para realizar uma compra, organizar um projeto ou lidar com uma necessidade financeira, duas alternativas costumam aparecer: empréstimo e financiamento.
Embora as duas opções envolvam crédito, elas não funcionam exatamente da mesma maneira. Por isso, conhecer as principais diferenças ajuda a analisar cada alternativa com mais cuidado.
Além disso, não basta observar o valor das parcelas. Antes de contratar, você precisa considerar os juros, o prazo, o Custo Efetivo Total (CET), as condições do contrato e o impacto das prestações no orçamento.
Neste artigo, você entenderá como empréstimos e financiamentos funcionam e quais pontos merecem atenção antes de assumir uma dívida.
O que é um empréstimo?
No empréstimo, uma instituição financeira disponibiliza determinada quantia ao cliente. Em seguida, o cliente devolve esse dinheiro conforme as condições estabelecidas no contrato.
Normalmente, o pagamento ocorre por meio de parcelas. Essas parcelas podem incluir juros e outros custos relacionados à operação.
Além disso, existem diferentes modalidades de empréstimo. Cada uma possui características próprias, portanto os custos, prazos e condições podem variar.
Por esse motivo, nunca analise uma proposta apenas pelo valor que a instituição oferece.
Primeiro, verifique quanto você receberá. Depois, analise quanto pagará ao longo de todo o contrato.
O que é um financiamento?
O financiamento também representa uma forma de crédito. Entretanto, normalmente ele possui uma finalidade específica.
Por exemplo, uma pessoa pode contratar um financiamento para comprar um veículo ou um imóvel.
Nesse caso, a operação costuma manter uma relação direta com o bem adquirido.
Além disso, determinadas modalidades utilizam o próprio bem como parte da estrutura de garantia da operação. Portanto, o consumidor precisa compreender as condições previstas no contrato antes de assinar.
Consequentemente, quem pretende financiar um bem deve analisar não apenas o valor da parcela, mas também as regras da operação.
Qual é a principal diferença entre empréstimo e financiamento?
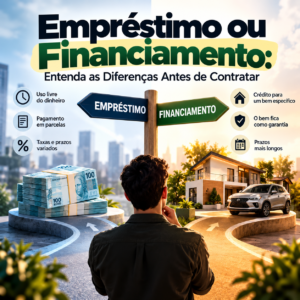
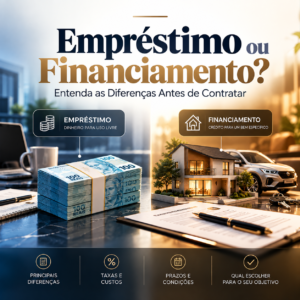
Uma das principais diferenças está na finalidade do dinheiro.
Em determinadas modalidades de empréstimo, o consumidor possui maior liberdade para utilizar os recursos.
Por outro lado, o financiamento geralmente direciona o crédito para uma finalidade específica, como a aquisição de determinado bem.
Entretanto, essa não é a única diferença.
As condições de juros, prazos, garantias, entrada e custos também podem variar bastante.
Por isso, compare as características específicas das propostas em vez de considerar apenas o nome da modalidade.
Empréstimo ou financiamento: qual possui juros menores?
Não existe uma resposta única para essa pergunta.
Diversos fatores influenciam o custo do crédito. Entre eles estão o prazo, o valor contratado, as garantias, as condições de mercado, a instituição e a modalidade escolhida.
Além disso, as instituições podem utilizar diferentes critérios ao elaborar suas propostas.
Portanto, não considere que todo financiamento possui automaticamente juros menores ou que determinado empréstimo sempre custará mais.
Em vez disso, analise propostas concretas.
Observe o Custo Efetivo Total
Além da taxa de juros, observe o Custo Efetivo Total (CET) informado para a operação.
Esse indicador ajuda a compreender de maneira mais ampla os custos relacionados ao crédito.
Dessa forma, você evita analisar uma proposta apenas pela taxa de juros destacada na publicidade.
Ao comparar alternativas, procure utilizar condições semelhantes.
Por exemplo, compare valores e prazos equivalentes sempre que possível. Assim, você consegue visualizar melhor as diferenças entre as propostas.
A parcela não conta toda a história
Muitas pessoas observam primeiro o valor da parcela. Entretanto, essa informação representa apenas uma parte da análise.
Imagine uma operação com prestações menores, porém distribuídas durante um período muito maior.
À primeira vista, essa opção pode parecer mais confortável para o orçamento. Contudo, o prazo maior pode alterar significativamente o valor total desembolsado.
Por isso, faça duas perguntas antes de contratar:
A parcela cabe no meu orçamento?
Quanto pagarei no total até o fim do contrato?
Essas duas respostas ajudam a criar uma visão mais completa da operação.
O prazo merece atenção
O prazo influencia diretamente o compromisso financeiro que você assumirá.
Por um lado, aumentar o número de parcelas pode reduzir o valor mensal.
Por outro lado, você permanecerá com aquela obrigação durante mais tempo e deverá avaliar o custo total correspondente.
Da mesma forma, escolher poucas parcelas pode aumentar consideravelmente o valor mensal.
Portanto, procure analisar o equilíbrio entre prazo, custo e capacidade de pagamento.
E a entrada no financiamento?
Alguns financiamentos podem envolver pagamento de entrada.
Nesse cenário, o consumidor paga uma parte do valor com recursos próprios e financia o restante.
Consequentemente, o tamanho da entrada influencia o montante que precisará de financiamento.
Antes de decidir, faça simulações e analise como diferentes valores de entrada alteram as condições da operação.
Entretanto, evite comprometer completamente sua reserva financeira apenas para aumentar a entrada.
Manter recursos para despesas inesperadas também faz parte de um planejamento financeiro responsável.
Analise sua capacidade de pagamento
Antes de contratar qualquer crédito, observe seu orçamento.
Primeiro, some suas fontes de renda.
Depois, registre despesas essenciais, como moradia, alimentação, energia, transporte, saúde e outras contas recorrentes.
Além disso, considere dívidas e parcelas que você já possui.
Depois dessa análise, verifique quanto realmente sobra no orçamento.
Dessa maneira, você reduz o risco de assumir uma prestação que parece pequena isoladamente, mas se torna pesada quando somada às demais despesas.
Pense na finalidade antes de assumir a dívida
Outro ponto importante envolve a razão da contratação.
Pergunte a si mesmo: por que preciso desse crédito?
Em determinadas situações, assumir uma dívida pode fazer parte de um planejamento. Entretanto, em outras, esperar e acumular mais recursos pode reduzir a necessidade de crédito.
Por exemplo, aumentar a entrada de uma compra pode diminuir o valor que precisará de financiamento.
Além disso, adiar uma aquisição pode permitir que você reorganize o orçamento antes de assumir uma obrigação de longo prazo.
Portanto, considere alternativas antes de tomar a decisão.
Leia o contrato com atenção
Nunca analise um contrato apenas pela prestação mensal.
Antes de assinar, procure entender as principais condições.
Confira o valor contratado, a quantidade de parcelas, os juros, o CET, os vencimentos e o valor total previsto para pagamento.
Além disso, observe as regras relacionadas a atrasos, garantias e demais obrigações.
Se alguma informação não estiver clara, procure esclarecê-la antes de concluir a contratação.
Afinal, depois da assinatura, você deverá cumprir as condições estabelecidas no contrato.
Compare diferentes propostas
Aceitar a primeira oferta pode impedir uma comparação mais completa.
Por isso, quando possível, pesquise condições em diferentes instituições.
Entretanto, faça comparações equivalentes.
Não compare apenas duas parcelas de valores diferentes. Analise também o prazo, o valor efetivamente contratado, os juros, o CET e o total previsto para pagamento.
Dessa forma, você terá informações melhores para avaliar cada alternativa.
Tenha cuidado com ofertas de crédito
Além de comparar custos, proteja seus dados pessoais.
Desconfie de propostas que prometem vantagens extraordinárias, aprovação garantida ou condições muito diferentes das encontradas normalmente no mercado.
Também tenha cuidado com links recebidos por mensagens inesperadas.
Sempre que possível, acesse diretamente os canais oficiais da instituição.
Além disso, nunca forneça senhas, códigos de autenticação ou informações confidenciais para desconhecidos.
Empréstimo ou financiamento: o que avaliar antes de escolher?
Antes de tomar uma decisão, considere alguns pontos importantes:
- finalidade do crédito;
- valor necessário;
- taxa de juros;
- Custo Efetivo Total;
- quantidade de parcelas;
- prazo da operação;
- valor total previsto para pagamento;
- necessidade de entrada;
- garantias envolvidas;
- impacto da parcela no orçamento;
- condições para atraso;
- regras previstas no contrato.
Além disso, compare mais de uma proposta quando isso for possível.
Quanto mais informações você reunir, melhor conseguirá compreender as diferenças entre as alternativas disponíveis.
Conclusão
Empréstimos e financiamentos representam formas de crédito, mas possuem características diferentes.
Enquanto determinados empréstimos permitem maior flexibilidade no uso dos recursos, financiamentos geralmente possuem uma finalidade mais específica.
Entretanto, a escolha não deve depender apenas dessa diferença.
Juros, CET, prazo, parcelas, garantias, entrada e custo total também precisam entrar na análise.
Além disso, considere sua capacidade de pagamento antes de assumir qualquer obrigação.
Portanto, antes de contratar, compare propostas, leia o contrato e calcule o impacto das parcelas no orçamento.
Dessa forma, você poderá tomar uma decisão mais informada e compatível com sua realidade financeira.