
Ao pesquisar um empréstimo ou financiamento, muitas pessoas concentram sua atenção na taxa de juros. Embora esse dado seja importante, existe outro indicador que também merece atenção: o Custo Efetivo Total, conhecido como CET.
De forma geral, entender o CET ajuda a comparar propostas de crédito com mais informações. Além disso, esse indicador permite observar a operação de maneira mais ampla.
Por isso, antes de contratar um empréstimo ou financiamento, vale entender o que o CET representa e como utilizá-lo durante uma comparação.
O que significa CET?
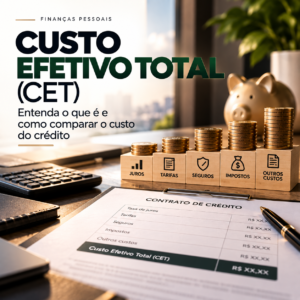
De maneira simplificada, o CET busca demonstrar o custo total de uma operação de crédito, considerando os componentes aplicáveis à contratação.
Isso é importante porque o custo de uma operação pode envolver outros elementos além da taxa de juros apresentada isoladamente.
Portanto, observar somente uma taxa anunciada pode não ser suficiente para compreender o custo do crédito.
Além disso, diferentes propostas podem apresentar características distintas. Por esse motivo, o consumidor deve analisar o conjunto das informações antes de contratar.
Assim, o CET se torna um elemento importante durante a comparação entre alternativas de crédito.
Por que o CET facilita comparações?
Imagine, por exemplo, que uma pessoa esteja analisando propostas de diferentes instituições.
Uma delas pode chamar atenção inicialmente pela taxa de juros. Entretanto, quando o consumidor considera os demais custos envolvidos, a comparação pode mudar.
Por isso, é importante observar o conjunto das condições da operação.
Além do CET, vale verificar:
- valor efetivamente liberado;
- quantidade e valor das parcelas;
- prazo da operação;
- total previsto para pagamento;
- condições para atraso ou antecipação;
- demais regras estabelecidas no contrato.
Dessa forma, o consumidor consegue realizar uma comparação mais completa.
Além disso, utilizar valores e prazos semelhantes facilita a análise entre diferentes propostas.
Taxa de juros e CET são a mesma coisa?
Não.
A taxa de juros representa uma parte importante do custo de uma operação. Por outro lado, o CET oferece uma visão mais ampla dos custos aplicáveis à contratação.
Consequentemente, analisar apenas os juros pode não mostrar todas as características financeiras da proposta.
Por isso, ao pesquisar crédito, observe tanto a taxa de juros quanto o CET apresentado pela instituição.
Além disso, verifique o prazo, as parcelas e o valor total previsto para pagamento.
Dessa maneira, você consegue analisar diferentes aspectos da operação antes de tomar uma decisão.
Parcela menor significa crédito mais barato?
Não necessariamente.
O prazo exerce grande influência sobre uma operação de crédito.
Por exemplo, ao distribuir o pagamento por um período maior, a prestação mensal pode ficar menor. Entretanto, dependendo das condições contratadas, o custo acumulado ao longo do período pode aumentar.
Portanto, não analise somente o valor da parcela.
Nesse sentido, existem duas perguntas importantes: a parcela cabe no orçamento? E quanto será pago no total?
As duas informações merecem atenção. Afinal, uma parcela menor não significa automaticamente um custo total menor.
Por isso, compare o valor mensal com o prazo e o total previsto para pagamento.
Como comparar propostas?
Primeiramente, evite comparar empréstimos utilizando apenas informações presentes em anúncios publicitários.
Em seguida, procure simulações equivalentes, considerando valores e prazos semelhantes.
Depois, observe a taxa de juros, o CET, a quantidade de parcelas e o valor total previsto para pagamento.
Além disso, leia as condições fornecidas pela instituição antes de tomar uma decisão.
Da mesma forma, verifique possíveis regras relacionadas a atrasos, antecipação de pagamentos e outras condições do contrato.
Por fim, confirme as informações pelos canais oficiais da instituição.
Assim, você poderá comparar propostas utilizando um conjunto maior de informações.
Observe o valor total a pagar
O valor da parcela possui importância no planejamento mensal. No entanto, ele não mostra sozinho quanto a operação poderá custar até o final.
Por isso, verifique também o valor total previsto para pagamento.
Em seguida, compare esse montante com o valor que você efetivamente receberá ou utilizará.
Dessa forma, fica mais fácil compreender o impacto financeiro da operação.
Além disso, essa comparação pode ajudar a identificar diferenças entre propostas com prazos distintos.
Evite decisões tomadas com pressa
Algumas ofertas de crédito podem destacar condições promocionais ou apresentar mensagens de urgência.
Entretanto, a pressa pode dificultar uma análise cuidadosa.
Por isso, reserve tempo para verificar as condições antes de contratar.
Além disso, compare outras alternativas quando possível.
Caso receba uma oferta inesperada, confirme sua origem pelos canais oficiais da instituição antes de fornecer dados ou documentos.
Assim, você consegue avaliar a proposta com mais segurança e informação.
Planejamento continua sendo essencial
Mesmo uma operação que apresente condições aparentemente competitivas representa uma obrigação financeira futura.
Antes de contratar, considere sua renda, despesas essenciais, dívidas existentes e recursos disponíveis para imprevistos.
Além disso, avalie quanto da sua renda ficará comprometida com a nova prestação.
Uma parcela pode parecer confortável hoje. Entretanto, ela pode pressionar o orçamento quando somada a outros compromissos financeiros.
Portanto, analise não apenas o custo do crédito, mas também sua capacidade de manter os pagamentos durante todo o prazo.
Dessa maneira, a contratação pode ser avaliada dentro da realidade do seu orçamento.
Conclusão
O CET é uma informação importante para quem pretende analisar empréstimos e financiamentos.
Além disso, ele amplia a visão sobre o custo do crédito e ajuda a evitar comparações baseadas somente em uma taxa isolada.
Por isso, ao receber uma proposta, não observe apenas quanto dinheiro será liberado ou qual será o valor da primeira parcela.
Em vez disso, compare o CET, a taxa de juros, o prazo, as parcelas e o valor total previsto para pagamento.
Por fim, considere também sua capacidade de pagamento e as demais despesas do orçamento.
Dessa forma, você poderá analisar a operação como um todo antes de assumir uma nova obrigação financeira.