
Comparar empréstimos exige mais do que descobrir qual instituição apresenta a menor parcela.
Uma análise cuidadosa considera diversos fatores ao mesmo tempo.
Esse processo pode evitar decisões baseadas apenas em publicidade ou na sensação de que determinada prestação “cabe no bolso”.
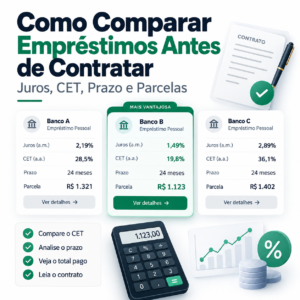
Comece pelo mesmo valor e prazo
Para que uma comparação seja mais útil, procure analisar propostas semelhantes.
Comparar um empréstimo de R$ 5 mil por 12 meses com outro de R$ 5 mil por 36 meses apenas pelo valor da parcela pode gerar uma conclusão equivocada.
O prazo precisa entrar na análise.
Observe a taxa de juros
A taxa influencia o custo da operação.
Entretanto, não pare nessa informação.
Procure entender as condições da proposta e como a taxa apresentada se aplica à contratação.
Compare o CET
O Custo Efetivo Total é outro elemento importante.
Ele ajuda a ampliar a análise para além da taxa isolada, considerando os componentes aplicáveis ao custo da operação.
Assim, propostas com taxas aparentemente semelhantes podem apresentar diferenças quando analisadas de maneira mais completa.
Veja quanto será pago no total
Esse cálculo ajuda a transformar percentuais e parcelas em uma informação mais concreta.
Pergunte à instituição e confira na documentação qual será o desembolso previsto ao longo do contrato.
Depois, compare esse montante ao valor que efetivamente receberá.
Analise o prazo
Prazos longos podem diminuir a prestação mensal, mas prolongam a obrigação financeira.
Além disso, dependendo das condições, podem elevar o custo total.
Por outro lado, uma prestação muito alta em prazo curto também pode pressionar o orçamento.
A decisão precisa equilibrar custo e capacidade de pagamento.
Verifique as regras do contrato
Antes de aceitar, confira datas de vencimento, condições para atraso, formas de pagamento, regras de quitação e demais cláusulas relevantes.
Não aceite uma proposta sem compreender as principais obrigações.
Proteja seus dados
Ao pesquisar crédito pela internet, utilize sites e aplicativos confiáveis.
Não envie documentos para contatos desconhecidos e evite acessar links recebidos por mensagens suspeitas.
Ofertas extraordinariamente vantajosas também merecem verificação adicional.
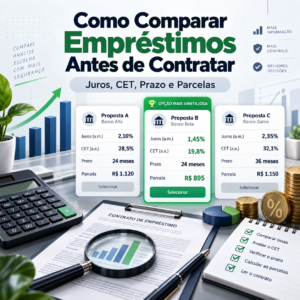
Conclusão
Uma boa comparação considera juros, CET, prazo, parcelas, total a pagar e regras contratuais.
O objetivo não é simplesmente encontrar crédito disponível, mas entender claramente a obrigação que será assumida.
Quanto melhor a informação antes da contratação, menor a chance de descobrir custos importantes somente depois.