
Quando surge uma despesa que não cabe imediatamente no orçamento, muitas pessoas consideram usar o cartão de crédito ou contratar um empréstimo.
No entanto, essas alternativas funcionam de maneiras diferentes. Por isso, você não deve compará-las apenas pela facilidade de acesso ou pelo valor da parcela.
Antes de tomar uma decisão, é importante entender como cada modalidade funciona, analisar os custos envolvidos e avaliar o impacto das parcelas no orçamento.
Como funciona o cartão de crédito?
O cartão de crédito oferece um limite que o consumidor pode utilizar para compras e outros pagamentos permitidos pela instituição financeira.
Quando o consumidor paga a fatura integralmente até o vencimento, a situação é diferente daquela em que mantém um saldo financiado.
Além disso, parcelar uma compra também pode apresentar condições diferentes, dependendo do estabelecimento, da instituição e da operação.
Por esse motivo, entender a fatura, os juros e as condições de pagamento é fundamental antes de utilizar o crédito.
E como funciona o empréstimo?
No empréstimo, o consumidor normalmente contrata um valor específico e recebe um cronograma de pagamento com prazo e parcelas definidos.
Dessa forma, fica mais fácil visualizar por quanto tempo a obrigação continuará no orçamento.
Entretanto, isso não significa que todo empréstimo seja barato.
Antes de contratar, analise a taxa de juros, o Custo Efetivo Total (CET), o número de parcelas e o valor total que você pagará durante o contrato.
Como comparar cartão de crédito e empréstimo?
Primeiramente, identifique exatamente quais operações você deseja comparar.
A expressão “usar o cartão”, por exemplo, pode representar situações bastante diferentes.
Você pode fazer uma compra e pagar a fatura integralmente, parcelar uma compra ou manter parte do saldo da fatura para pagamento posterior.
Cada situação possui características próprias.
Da mesma forma, existem diferentes modalidades de empréstimos, com taxas, prazos e condições distintas.
Portanto, compare alternativas específicas e considere todos os custos envolvidos. Assim, você evita tomar uma decisão baseada apenas no nome do produto financeiro.
Compare as taxas de juros
As taxas de juros podem exercer grande influência sobre o custo de uma operação de crédito.
Por isso, consulte as condições apresentadas pela instituição antes de contratar.
Além disso, verifique se a taxa informada corresponde ao período mensal ou annual. Essa diferença é importante para compreender corretamente a proposta.
No entanto, não utilize apenas a taxa de juros para fazer a comparação.
Observe também o CET
O Custo Efetivo Total (CET) ajuda a oferecer uma visão mais ampla sobre os custos da operação.
Consequentemente, duas propostas que apresentam taxas de juros semelhantes podem possuir custos diferentes quando você considera outros componentes aplicáveis à contratação.
Por esse motivo, analisar o CET pode tornar a comparação mais completa.
Sempre consulte as informações fornecidas pela instituição e leia os documentos da proposta antes de assumir a obrigação.
Evite olhar somente para a parcela
Uma parcela pequena pode transmitir a sensação de que determinada alternativa cabe facilmente no orçamento.
Entretanto, o valor da prestação representa apenas uma parte da análise.
Um prazo maior pode reduzir o valor mensal. Porém, dependendo das condições da operação, você poderá permanecer endividado por mais tempo e pagar um valor total maior.
Por outro lado, parcelas muito altas também podem comprometer despesas importantes do orçamento mensal.
Portanto, considere simultaneamente o valor da parcela, o prazo e o custo total.
Calcule quanto você pagará no total
Antes de contratar qualquer modalidade de crédito, verifique o valor total previsto para pagamento.
Depois, compare esse montante com o valor efetivamente utilizado ou recebido.
Essa análise ajuda a transformar taxas e percentuais em números mais fáceis de compreender.
Além disso, você consegue visualizar melhor o impacto financeiro da contratação ao longo dos meses.
Avalie sua capacidade de pagamento
Antes de assumir uma nova dívida, analise seu orçamento.
Considere sua renda, despesas essenciais e outros compromissos financeiros que já existem.
Em seguida, verifique se você conseguirá pagar as parcelas durante todo o prazo sem comprometer despesas importantes.
Essa etapa merece atenção porque uma prestação que parece pequena isoladamente pode pesar no orçamento quando se soma a outras obrigações.
O crédito está resolvendo ou adiando o problema?
Essa pergunta também pode ajudar na análise.
Se o orçamento apresenta déficit todos os meses, contratar um novo crédito pode apenas transferir parte do problema para os meses seguintes.
Nesse caso, vale analisar as despesas e os compromissos existentes antes de assumir uma nova obrigação.
Além disso, organizar o orçamento pode ajudar a identificar gastos que permitem ajustes.
Leia as condições antes de contratar
Independentemente da modalidade escolhida, leia as principais condições da contratação.
Confira taxas, CET, prazo, quantidade de parcelas, vencimentos e valor total previsto.
Também procure entender as consequências de atrasos e outras regras importantes do contrato.
Dessa maneira, você reduz a possibilidade de encontrar custos ou condições que não havia considerado inicialmente.
Conclusão
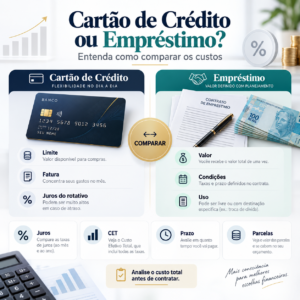
Cartão de crédito e empréstimo são instrumentos financeiros diferentes e podem atender a situações distintas.
Por isso, não existe uma comparação adequada baseada somente no valor da parcela ou na facilidade para conseguir crédito.
Antes de decidir, compare juros, CET, prazo, parcelas e valor total a pagar.
Além disso, considere sua capacidade de pagamento e o impacto da obrigação sobre os próximos meses.
Quanto mais informações você analisar antes da contratação, melhores serão as condições para tomar uma decisão financeira consciente.