
Começar a investir pode representar um passo importante para quem deseja organizar a vida financeira e construir patrimônio ao longo do tempo. Entretanto, a falta de conhecimento pode levar o investidor iniciante a cometer erros que aumentam os riscos.
Além disso, muitas decisões equivocadas acontecem por ansiedade, expectativas irreais ou excesso de confiança. As redes sociais, por exemplo, podem criar a impressão de que investir é uma maneira simples de conseguir grandes retornos rapidamente.
Por isso, antes de buscar a maior rentabilidade possível, vale conhecer os erros mais comuns de quem começa a investir. Dessa forma, você terá mais condições de analisar oportunidades com calma e entender os riscos envolvidos.
Neste artigo, você conhecerá 10 erros de quem começa a investir e aprenderá maneiras de desenvolver hábitos financeiros mais conscientes.
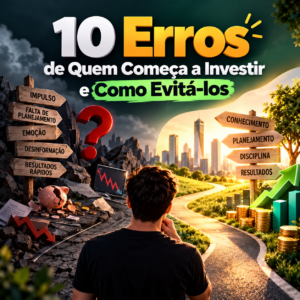
1. Começar a investir sem organizar as finanças
Em primeiro lugar, investir sem conhecer a própria situação financeira pode causar problemas.
Quem não sabe quanto ganha, quanto gasta e quais compromissos possui pode acabar investindo um dinheiro que será necessário pouco tempo depois.
Por isso, comece registrando sua renda e suas principais despesas. Em seguida, identifique gastos essenciais, dívidas e outros compromissos financeiros.
Dessa maneira, ficará mais fácil descobrir quanto realmente pode ser destinado aos investimentos.
Além disso, essa organização permite definir objetivos mais realistas.
Portanto, antes de procurar o investimento mais rentável, procure conhecer seu próprio orçamento.
2. Investir sem entender o produto
Outro erro comum é aplicar dinheiro apenas porque alguém recomendou determinado investimento.
Uma indicação pode despertar interesse. Entretanto, ela não deve substituir o conhecimento.
Antes de tudo, procure descobrir como o produto funciona. Além disso, analise de onde vem sua rentabilidade e quais riscos estão envolvidos.
Também vale responder algumas perguntas:
- Como esse investimento funciona?
- De onde vem sua rentabilidade?
- Quais são seus principais riscos?
- Existe vencimento?
- Quando o dinheiro poderá ser resgatado?
- Existem impostos ou taxas?
- Quem é o emissor ou responsável pelo produto?
Caso essas respostas ainda não estejam claras, talvez seja melhor continuar estudando.
Afinal, investir em algo que você não compreende aumenta a possibilidade de tomar decisões inadequadas.
3. Procurar somente a maior rentabilidade
É natural querer fazer o dinheiro render mais. Porém, escolher um investimento somente pela taxa anunciada pode ser um erro.
Uma rentabilidade maior pode vir acompanhada de riscos diferentes.
Além disso, o investimento pode apresentar prazo mais longo ou menor liquidez.
Por exemplo, uma aplicação pode oferecer uma taxa interessante, mas exigir que o dinheiro permaneça investido durante vários anos.
Nesse caso, o produto pode não combinar com um objetivo de curto prazo.
Portanto, não analise apenas a rentabilidade.
Considere também risco, prazo, liquidez, tributação e condições de resgate.
Em resumo, uma taxa maior não transforma automaticamente um investimento na melhor alternativa.
4. Acreditar em promessas de retorno garantido
Promessas de rentabilidade extraordinária acompanhadas de expressões como “sem risco” ou “lucro garantido” merecem atenção.
Isso porque investimentos possuem riscos.
Além disso, resultados passados não garantem resultados futuros.
Um ativo pode ter apresentado excelente desempenho durante determinado período. Ainda assim, seu comportamento futuro pode ser completamente diferente.
Por isso, desconfie especialmente quando alguém pressiona você a transferir dinheiro rapidamente.
Antes de investir, verifique a instituição, a empresa e o produto.
Dessa forma, você reduz a possibilidade de tomar uma decisão baseada apenas em uma promessa.
5. Investir por medo de ficar de fora
Quando determinado investimento aparece repetidamente nas redes sociais, pode surgir a sensação de que todo mundo está ganhando dinheiro.
Esse comportamento é frequentemente associado ao chamado FOMO, expressão utilizada para representar o medo de ficar de fora de uma oportunidade.
Entretanto, popularidade não significa segurança.
Um ativo que valorizou bastante recentemente não possui obrigação de continuar subindo.
Pelo contrário, preços podem cair rapidamente quando as expectativas mudam.
Consequentemente, comprar apenas porque outras pessoas estão comprando pode aumentar os riscos.
Por isso, analise o investimento antes de tomar uma decisão.
6. Colocar todo o dinheiro em um único investimento
Concentrar todo o patrimônio em uma única empresa, instituição ou ativo aumenta a dependência daquele investimento.
Por exemplo, se ocorrer um problema específico com a empresa escolhida, uma parcela significativa do patrimônio poderá ser afetada.
Por esse motivo, a diversificação pode ajudar a administrar determinadas concentrações.
Entretanto, diversificar não significa comprar dezenas de produtos aleatoriamente.
Cada investimento deve possuir uma função dentro do planejamento.
Além disso, diferentes ativos podem estar expostos aos mesmos riscos.
Portanto, quantidade e diversificação não significam exatamente a mesma coisa.
7. Ignorar a liquidez
Liquidez representa as condições para transformar um investimento novamente em dinheiro disponível.
Esse conceito é fundamental. Afinal, você pode precisar dos recursos antes do previsto.
Imagine, por exemplo, encontrar uma aplicação com ótima rentabilidade e investir todo o dinheiro disponível.
Pouco tempo depois, surge uma emergência.
Nesse momento, você descobre que não consegue retirar o dinheiro nas condições esperadas.
Consequentemente, a falta de planejamento da liquidez pode gerar dificuldades.
Por isso, antes de investir, verifique quando e como os recursos poderão ser acessados.
8. Investir a reserva de emergência em produtos inadequados
A reserva de emergência possui uma finalidade específica: ajudar em situações inesperadas.
Por esse motivo, esse dinheiro exige atenção especial à segurança e à disponibilidade.
Aplicar toda a reserva em ativos sujeitos a grandes oscilações pode gerar problemas.
Por exemplo, imagine precisar do dinheiro justamente durante uma forte queda do mercado.
Nesse cenário, você pode ser obrigado a vender um ativo em condições desfavoráveis.
Portanto, procure separar recursos destinados a emergências daqueles reservados para outros objetivos.
Além disso, verifique as condições de liquidez antes de escolher onde manter a reserva.
9. Comprar um investimento apenas porque o preço caiu
Uma queda de preço não transforma automaticamente um ativo em oportunidade.
Existem diversos motivos para uma ação, fundo ou outro investimento perder valor.
Em alguns casos, o mercado pode estar reagindo a problemas relevantes.
Por isso, antes de comprar apenas porque o ativo “ficou barato”, procure entender o motivo da queda.
Além disso, preço e valor não representam exatamente a mesma coisa.
Um investimento pode cair bastante e, ainda assim, continuar apresentando riscos elevados.
Portanto, faça uma análise antes de tomar a decisão.
10. Tomar decisões com base na emoção
Medo e euforia podem influenciar o comportamento financeiro.
Durante períodos de alta, por exemplo, algumas pessoas assumem riscos maiores porque acreditam que os preços continuarão subindo.
Por outro lado, durante fortes quedas, o medo pode provocar vendas impulsivas.
Esses comportamentos podem prejudicar uma estratégia.
Por isso, definir objetivos e critérios previamente ajuda a reduzir decisões emocionais.
Além disso, conhecer os riscos antes de investir facilita a compreensão das oscilações do mercado.
Cuidado ao acompanhar seus investimentos o tempo inteiro
Consultar a carteira várias vezes por dia pode aumentar a ansiedade, principalmente em investimentos voláteis.
Cada pequena movimentação pode parecer extremamente importante.
Entretanto, objetivos de longo prazo não deveriam necessariamente ser avaliados com base em variações de poucas horas.
Por isso, a frequência de acompanhamento precisa fazer sentido para sua estratégia.
Além disso, acompanhar notícias sem contexto pode incentivar decisões impulsivas.
Não confunda investimento com enriquecimento rápido
Investir não representa uma fórmula mágica para enriquecer rapidamente.
Na prática, a construção de patrimônio normalmente envolve diferentes fatores.
Entre eles estão renda, controle de gastos, capacidade de poupar, aportes, tempo e conhecimento.
Além disso, disciplina e planejamento podem fazer grande diferença ao longo dos anos.
Por outro lado, a busca por enriquecimento rápido pode aumentar a vulnerabilidade a golpes.
Portanto, desconfie de promessas que apresentam investimentos como caminhos fáceis para grandes fortunas.
Cuidado com golpes de investimentos
Golpistas costumam explorar justamente o desejo por retornos elevados.
Por isso, alguns sinais de alerta merecem atenção:
- promessa de lucro garantido;
- rentabilidade extraordinária apresentada como certa;
- pressão para investir imediatamente;
- dificuldade para identificar a empresa responsável;
- ausência de documentação clara;
- pedidos de transferências suspeitas;
- supostos investimentos secretos;
- afirmações de que não existe risco.
Diante desses sinais, não tenha pressa.
Primeiro, pesquise a empresa. Depois, verifique informações em fontes oficiais.
Além disso, evite enviar dinheiro enquanto existirem dúvidas relevantes.
Defina objetivos antes de escolher investimentos
Muitos iniciantes começam pelo produto.
Primeiro procuram uma ação, um CDB ou outro investimento. Somente depois, pensam na finalidade daquele dinheiro.
Entretanto, uma abordagem mais organizada começa pelo caminho contrário.
Pergunte primeiro:
Para que estou investindo?
Em seguida, determine aproximadamente quando o dinheiro será necessário.
Uma meta para o próximo ano, por exemplo, possui características diferentes de um objetivo para daqui a vinte anos.
Dessa maneira, prazo e finalidade ajudam a orientar a análise dos investimentos.
Entenda sua tolerância a riscos
Cada pessoa reage de maneira diferente às oscilações.
Uma queda pode parecer administrável para determinado investidor. Por outro lado, a mesma situação pode gerar grande preocupação em outra pessoa.
Além da tolerância emocional, existe a capacidade financeira de assumir riscos.
Por isso, não copie automaticamente estratégias encontradas na internet.
Sua situação financeira pode ser completamente diferente da realidade de outra pessoa.
Não copie carteiras prontas sem entender
A internet oferece diversas carteiras e estratégias de investimento.
Esses conteúdos podem servir como fonte de estudo. Entretanto, copiar uma carteira sem compreender sua lógica pode causar problemas.
Quem criou aquela estratégia pode possuir renda, patrimônio, objetivos e prazo diferentes dos seus.
Além disso, a tolerância a perdas pode ser completamente diferente.
Portanto, utilize conteúdos externos para aprender, mas procure compreender cada investimento antes de aplicar seu dinheiro.
Resultados passados não garantem resultados futuros
Um investimento pode apresentar excelente histórico e, ainda assim, produzir resultados diferentes no futuro.
Isso acontece porque as condições mudam.
Empresas evoluem, juros variam e a economia passa por diferentes ciclos.
Além disso, novos concorrentes podem surgir e alterar completamente determinado mercado.
Consequentemente, analisar apenas o desempenho passado não é suficiente.
Use o histórico como informação, mas não como promessa.
Não ignore taxas e impostos
Custos aparentemente pequenos podem afetar os resultados ao longo do tempo.
Dependendo do produto, podem existir impostos, taxas de administração e outros encargos.
Por isso, procure entender quanto realmente ficará com você.
Além disso, compare produtos utilizando critérios semelhantes.
Uma rentabilidade bruta elevada, por exemplo, não significa necessariamente uma rentabilidade líquida superior.
Evite movimentar a carteira sem necessidade
Comprar e vender constantemente não significa investir melhor.
Pelo contrário, movimentações frequentes podem gerar custos e decisões emocionais.
Naturalmente, uma carteira pode precisar de ajustes.
Entretanto, cada mudança deve possuir uma justificativa coerente.
Portanto, evite alterar sua estratégia apenas por causa de pequenas oscilações ou manchetes.
Continue estudando
Educação financeira não termina depois da primeira aplicação.
O mercado possui diferentes produtos, regras e riscos.
Além disso, regulamentações, tributação e condições econômicas podem mudar.
Por esse motivo, continue estudando mesmo depois de começar a investir.
Não existe necessidade de comprar imediatamente um produto que você ainda não entende.
Afinal, compreender primeiro pode evitar problemas posteriormente.
Utilize fontes confiáveis
A internet oferece uma quantidade enorme de conteúdo financeiro.
Entretanto, nem todas as informações possuem a mesma qualidade.
Sempre que possível, confirme dados importantes em documentos oficiais.
Além disso, verifique quando o conteúdo foi publicado.
Dependendo do assunto, informações de instituições como Banco Central, CVM, B3 e Tesouro Nacional podem ajudar na pesquisa.
Dessa forma, você reduz a dependência de informações desatualizadas ou incompletas.
Tenha paciência com os resultados
A vontade de acelerar a construção de patrimônio pode incentivar riscos desnecessários.
Por isso, procure manter expectativas realistas.
Investimentos fazem mais sentido quando fazem parte de um planejamento financeiro consistente.
Além disso, resultados dependem de diversos fatores e não apenas da rentabilidade.
Em vez de procurar constantemente uma oportunidade extraordinária, desenvolva conhecimento e disciplina.
Aprenda com seus erros
Mesmo pessoas experientes podem tomar decisões inadequadas.
Entretanto, um erro também pode gerar aprendizado.
Primeiro, procure entender o que aconteceu.
Depois, identifique quais informações foram ignoradas.
Por fim, pense no que poderia ser analisado de maneira diferente em uma próxima situação.
Dessa forma, experiências negativas podem contribuir para decisões futuras mais conscientes.
Checklist antes de investir
Antes de realizar uma nova aplicação, faça algumas perguntas:
- Entendo como esse investimento funciona?
- Conheço seus principais riscos?
- Sei quando poderei retirar o dinheiro?
- Conheço os custos e impostos?
- O produto combina com meu objetivo?
- Estou investindo porque analisei ou porque alguém recomendou?
- Estou tomando essa decisão com calma?
- Consultei informações confiáveis?
Caso várias respostas sejam negativas, talvez seja necessário estudar um pouco mais.
Assim, você reduz a possibilidade de investir apenas por impulso.
Conclusão
Os erros mais comuns de quem começa a investir costumam estar relacionados à falta de planejamento, conhecimento e controle emocional.
Por isso, investir sem compreender o produto, buscar retornos irreais ou ignorar liquidez pode aumentar os riscos.
Além disso, concentrar recursos e seguir recomendações cegamente pode prejudicar o planejamento.
Por outro lado, uma abordagem mais consciente começa com organização financeira e objetivos claros.
Depois disso, o estudo ajuda a compreender melhor cada produto.
Por fim, não existe necessidade de conhecer todos os investimentos imediatamente.
Comece pelos conceitos básicos e avance gradualmente. Dessa maneira, você poderá construir conhecimento sem transformar o investimento em uma corrida por resultados rápidos.
Em resumo, disciplina, planejamento e educação financeira são elementos fundamentais para quem deseja investir de maneira mais consciente.